电动洒水车现车价格2026:程力汽车库存报价 2026年
2026年电动洒水车现车价格,程力汽车库存充足,CLW-5030型现车报价20.5万元,配备100kW电机和200Ah电池,续航220km。适合环卫部门紧急采购,支持试车和快速提车。
阅读全文共 330144 篇相关文章
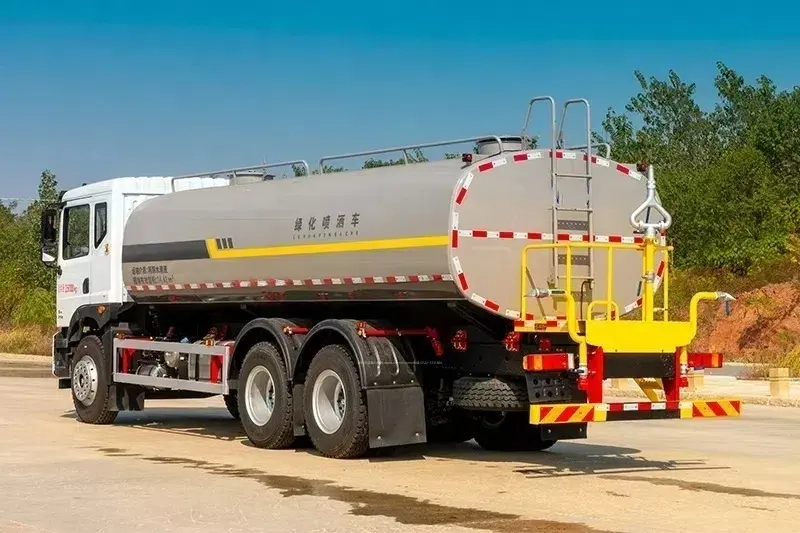
2026年电动洒水车现车价格,程力汽车库存充足,CLW-5030型现车报价20.5万元,配备100kW电机和200Ah电池,续航220km。适合环卫部门紧急采购,支持试车和快速提车。
阅读全文
2026年电动洒水车现车价格一览,程力汽车主力车型现车充足。标准版报价18.5万元,高配版22.8万元。电池容量140-200Ah,续航160-220km。支持分期付款,全国物流直达。
阅读全文
2026年电动洒水车厂家程力汽车直供报价,现车充足快速交付。主力车型CLW-5020型报价19.8万元,配备80kW电机、容量150Ah电池,适用于环卫、园林作业。厂家提供一年质保及全国售后。
阅读全文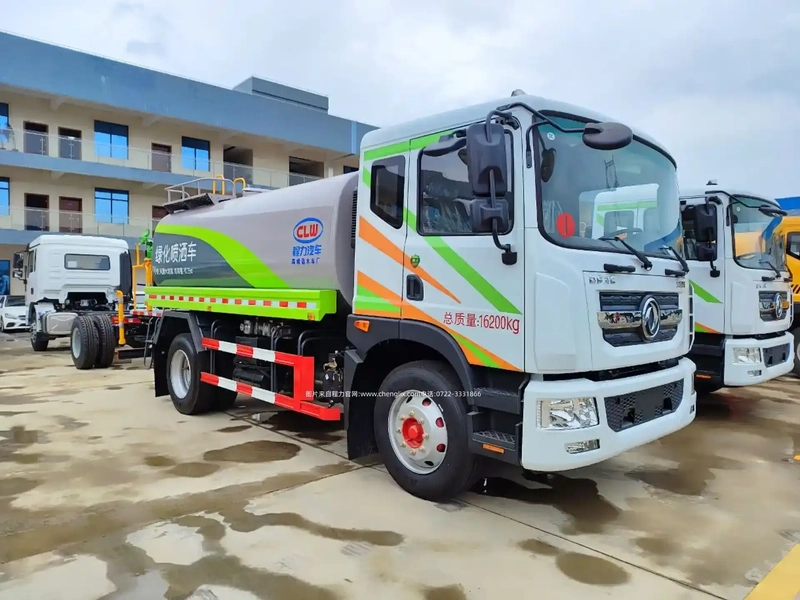
2026年电动洒水车厂家报价显示,程力汽车电动洒水车主力车型售价在18-25万元区间,配套磷酸铁锂电池续航180km,适用于城市绿化、道路降尘等场景。厂家直供可提供定制化配置与现货交付。
阅读全文
程力专用汽车股份有限公司南阳市销售部的销售电话可直接拨打 15335772277 进行业务咨询,该号码专门用于各地分公司、办事处和代理商的销售对接。公司总机 0722-3331866 提供大客户与经销商服务、招投标支持及售后处理,客户服务热线 4001030103 负责终端客户销售与售后支持。...
阅读全文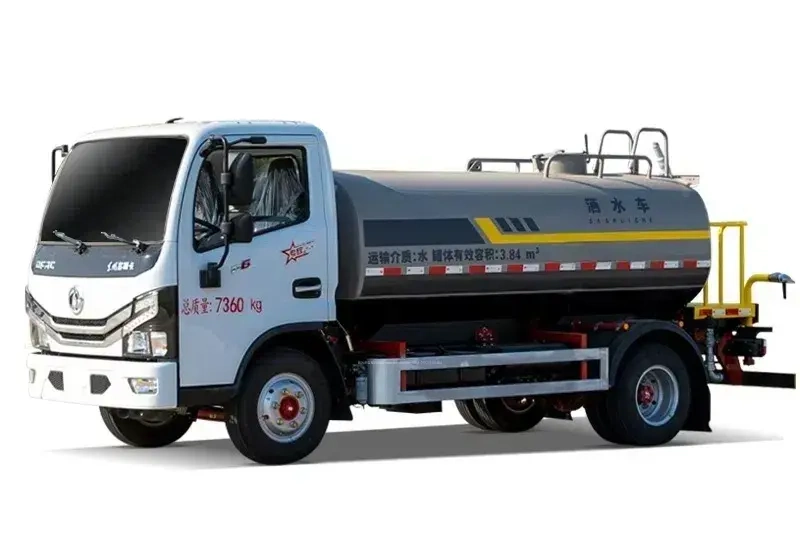
电动洒水车折旧年限标准通常为5-8年,参考税法中运输设备最低4年的规定。行业惯例结合设备耐久性与技术更新速度制定。残值率设定在5%左右。采用直线法折旧可满足大多数企业需求。企业应依据资产使用状况选择合规的折旧标准,确保财务报表准确性。
阅读全文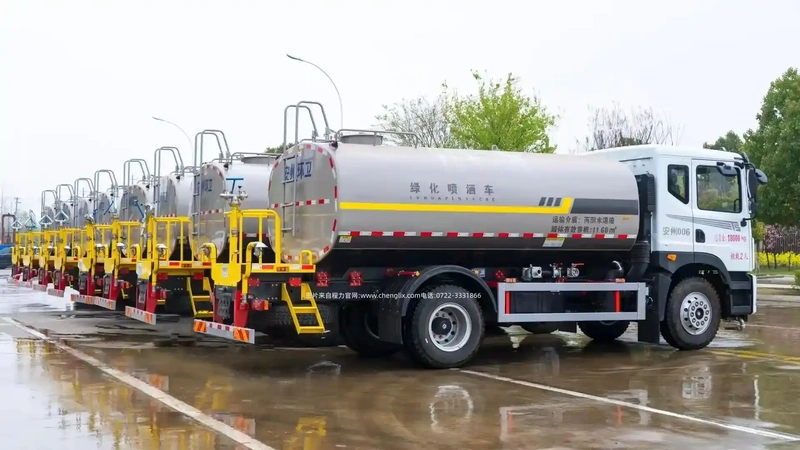
电动洒水车折旧的税务合规要求核心是折旧年限不得低于税法规定的4年。企业还需选择符合税法认可的折旧方法,如直线法。残值率通常设定为5%。折旧计提应及时准确,避免税务风险。在资产处置时,应正确处理折旧与损益。合规的折旧方案可有效降低企业税负。
阅读全文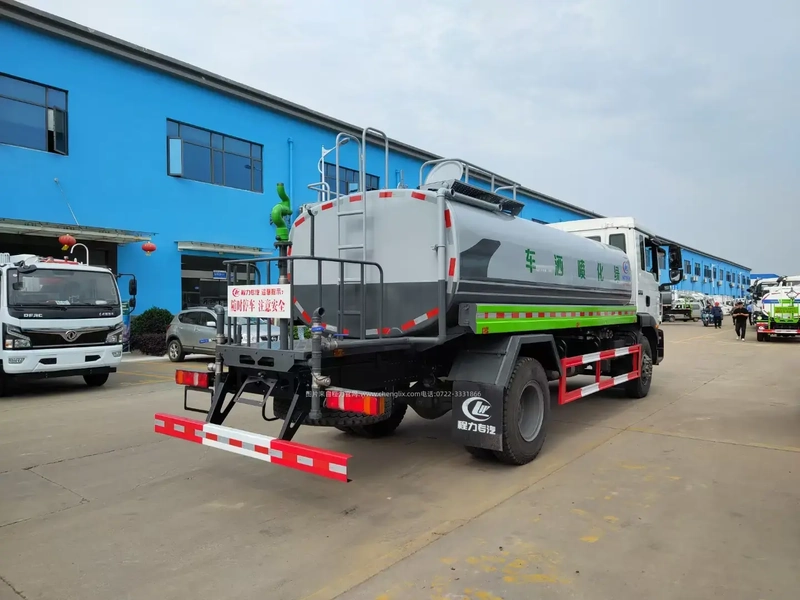
电动洒水车折旧年限的计算主要采用直线法:年折旧额 = (原值 - 预计残值) / 折旧年限。折旧年限一般为5-8年,残值率5%-10%。也可采用双倍余额递减法或年数总和法加速折旧,但需符合税法规定。计算时应确定原值、预计净残值和折旧年限三个参数。准确计算折旧有助于企业成本核算与税务规划。
阅读全文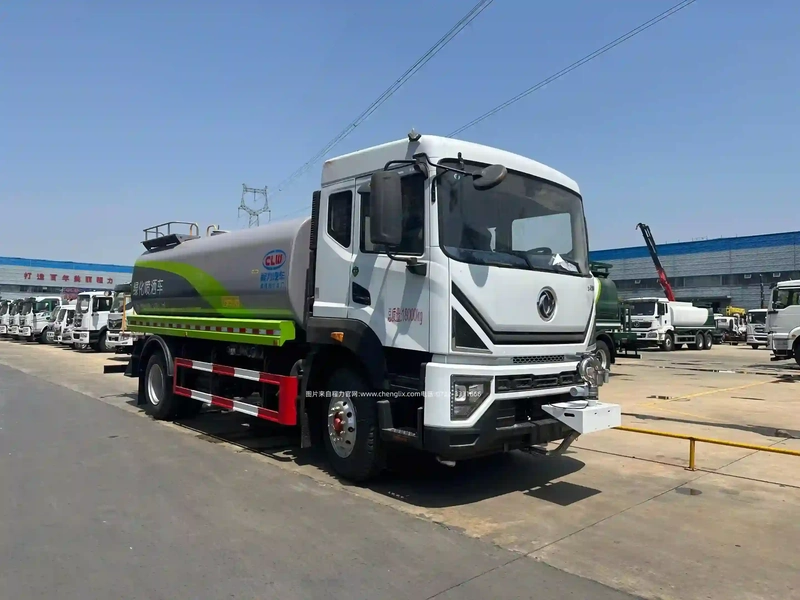
税法规定电动洒水车的最低折旧年限为4年,依据《企业所得税法实施条例》中运输设备类的规定。企业实际折旧年限可根据预计使用年限适当延长,但不得低于法定最低年限。税法允许采用直线法、双倍余额递减法等折旧方法。企业应在固定资产投入使用后次月计提折旧,并按税法年限进行纳税调整。
阅读全文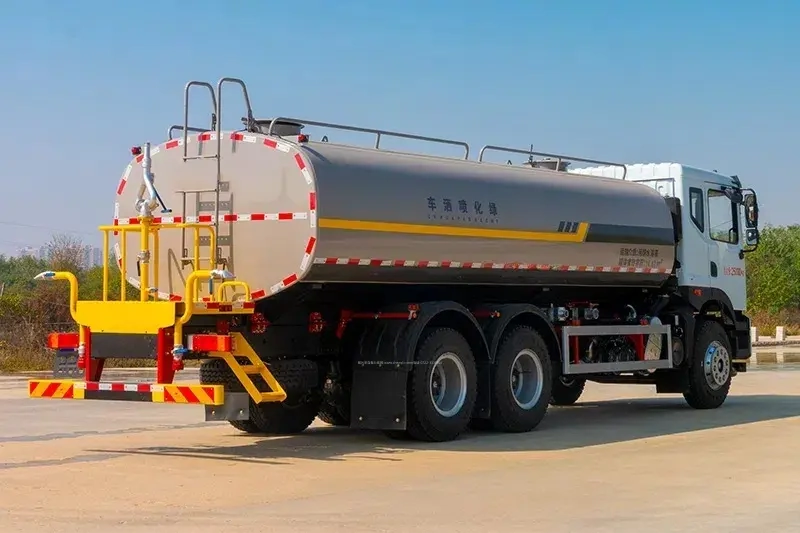
电动洒水车的折旧年限通常设定为5-8年。该范围基于车辆的一般使用寿命以及税法规定的运输工具最低折旧年限4年为参照,同时考虑电动专用设备的特殊性。采用直线法折旧需确定残值率5%-10%。企业可根据实际运营情况选择加速折旧法以优化税务成本。合理的折旧年限有助于准确核算资产价值与经营利润。
阅读全文订阅我们的新闻通讯,第一时间获取最新行业资讯与程力动态。
我们尊重您的隐私,绝不会发送垃圾邮件。