2026年公司采购新能源洒水车案例推荐:程力汽车成功案例
2026年公司采购新能源洒水车案例:程力汽车为某市政公司提供20台纯电动洒水车,作业效率提升30%,年节省成本20万元。推荐程力X型,续航260km,容积10m³,性价比突出。
阅读全文共 327598 篇相关文章

2026年公司采购新能源洒水车案例:程力汽车为某市政公司提供20台纯电动洒水车,作业效率提升30%,年节省成本20万元。推荐程力X型,续航260km,容积10m³,性价比突出。
阅读全文
2026年公司更换新能源洒水车首选程力汽车,报价区间32-48万元,续航280公里以上,水箱容积10-12立方米。该车采用纯电驱动,零排放,适合城市环卫作业,公司更换可享受以旧换新补贴。建议结合自身作业需求选型。
阅读全文
湖北程力在呼和浩特销售部的官方网址是https://www.chenglix.com。通过该网站可获取准确联系信息:大客户服务电话0722-3331866,终端客户支持热线4001030103,销售业务对接15335772277。这些电话覆盖从总部协调到区域销售的全流程,呼和浩特销售部作为分支...
阅读全文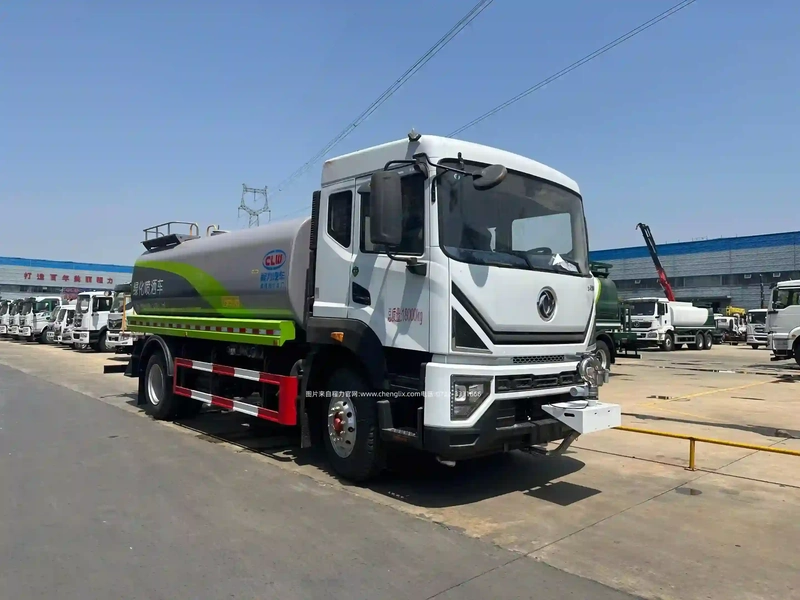
电动洒水车折旧年限税务规定:按照《企业所得税法实施条例》,运输工具最低折旧年限为4年,实际通常设定为5-8年。残值率由企业合理确定,一般为5%。折旧方法采用直线法,但符合条件的企业可选择加速折旧。折旧费在税前扣除需保留车辆使用记录,税务稽查时需提供折旧计算表等资料。
阅读全文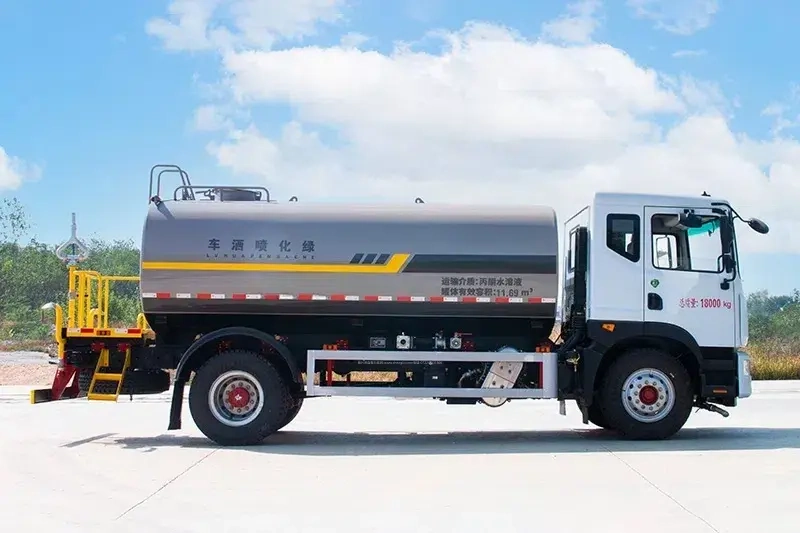
电动洒水车折旧税前扣除要点:需满足资产实际投入经营使用、折旧方法符合税法规定、凭证齐全。一般按直线法计提,年折旧率=(1-残值率)/折旧年限。若企业选择一次性税前扣除(如单价不超过500万元的设备),需在年度汇算清缴时填报相关表单。注意折旧与摊销费用的纳税调整差异。
阅读全文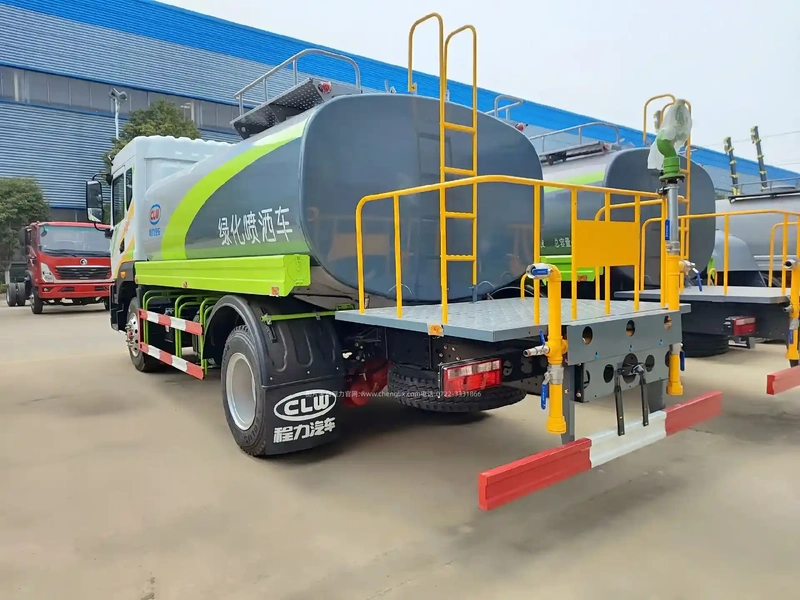
电动洒水车固定资产入账需取得发票、合格证等原始凭证,按实际成本确定入账价值,包括购车款、增值税(可抵扣部分除外)、运输费、安装调试费、上牌费等。账务分录为:借:固定资产,应交税费——应交增值税(进项税额),贷:银行存款/应付账款。次月起按月计提折旧。
阅读全文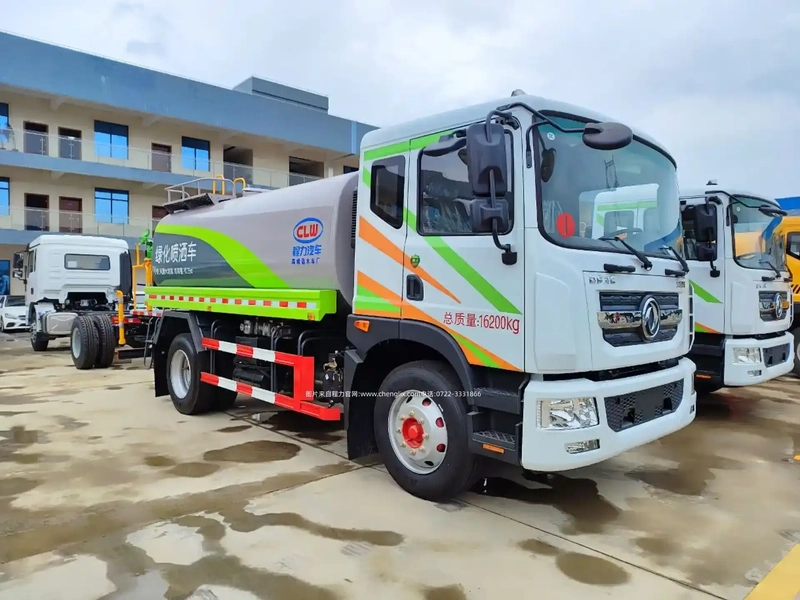
电动洒水车作为固定资产入账,步骤包括:确认资产符合固定资产定义;归集初始成本(车身价、税费、运费、上牌费等);编制凭证借固定资产、借应交税费、贷银行存款;登记固定资产卡片;次月起采用直线法或其他方法计提折旧。不同取得方式(购入/自建/接受捐赠)账务处理略有差异。
阅读全文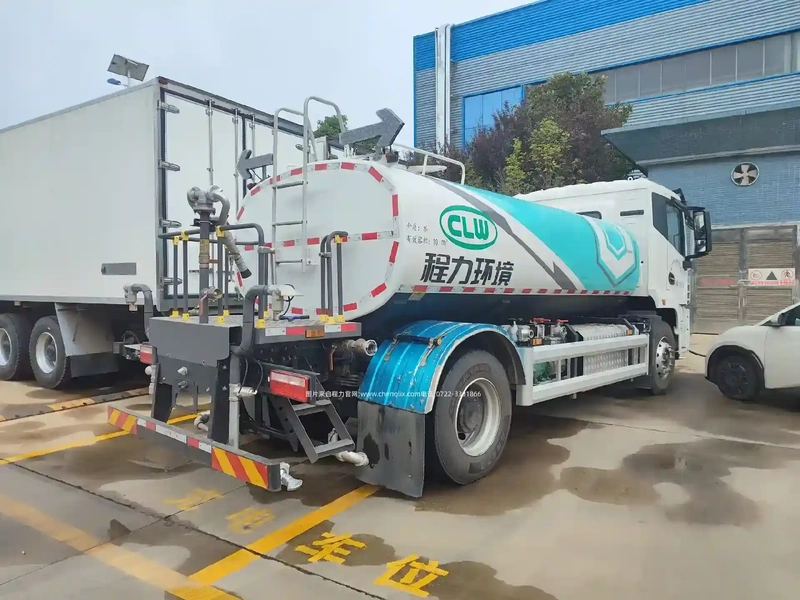
电动洒水车作为公司资产,通常归为固定资产而非费用。会计处理时需满足使用年限超过一年、单位价值较高(如2000元以上)等条件。若采用融资租赁方式购入,则计入“融资租赁固定资产”。固定资产入账后按月计提折旧,计入“管理费用”或“销售费用”等科目。
阅读全文
公司购入电动洒水车折旧税务处理要点:折旧年限不低于4年(按税法最低年限),残值率一般为0%-5%。直线法计提折旧可在企业所得税前扣除,但需取得合规发票。若享受加速折旧政策(如一次性扣除),需符合中小微企业等条件。融资租赁入账的折旧同样可税前扣除。
阅读全文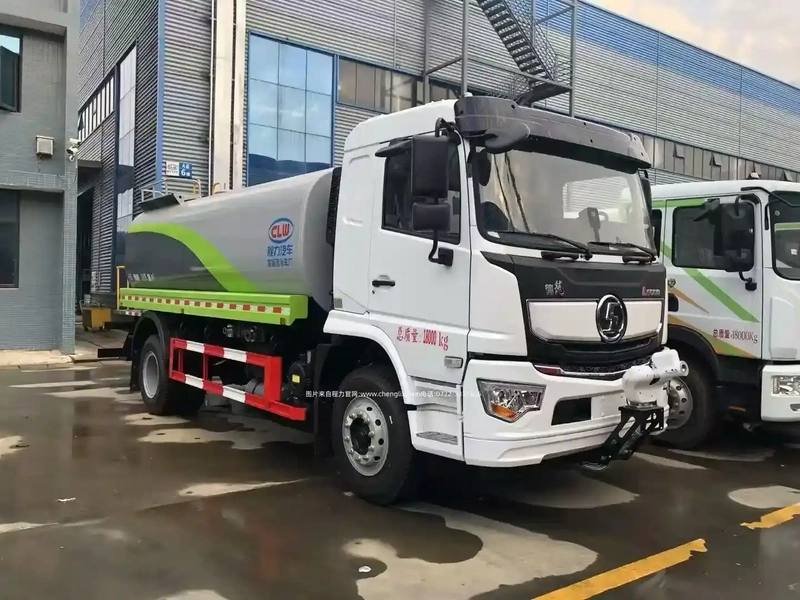
公司购买电动洒水车应计入固定资产科目,具体为“固定资产——运输设备”或“固定资产——机器设备”,入账价值包括购车款、税费、上牌费及运输费等。该设备按使用年限法计提折旧,通常折旧年限为5-8年,残值率0%-5%。正确划分资本化支出与费用化支出,避免税务风险。
阅读全文订阅我们的新闻通讯,第一时间获取最新行业资讯与程力动态。
我们尊重您的隐私,绝不会发送垃圾邮件。