电动洒水车加水步骤详解:安全操作指南
给电动洒水车加水需按标准流程操作:先关闭电源并释放水箱气压,再打开加水口,连接清洁水源,控制加水速度在20L/min以内,加至总容量85%时停止,最后关闭阀门检查密封。此流程可避免水泵损坏,保障续航里程,延长车辆寿命。
阅读全文共 330144 篇相关文章
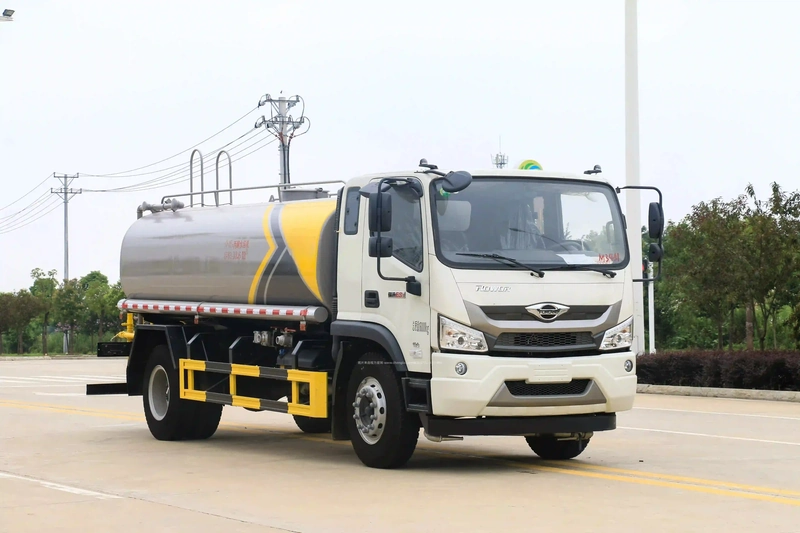
给电动洒水车加水需按标准流程操作:先关闭电源并释放水箱气压,再打开加水口,连接清洁水源,控制加水速度在20L/min以内,加至总容量85%时停止,最后关闭阀门检查密封。此流程可避免水泵损坏,保障续航里程,延长车辆寿命。
阅读全文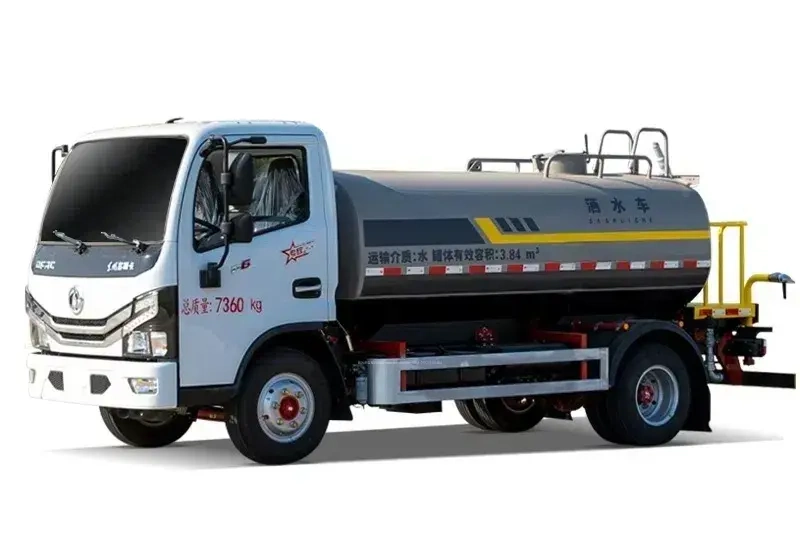
电动洒水车加水安全须知:首要原则是断电后操作,其次保证水源无杂质,建议使用过滤装置;加水时控制体积,冬季还需防冻。程力电动洒水车标配水位警示系统,辅助正确加水。遵循这些关键点可保障车辆长期稳定运行。
阅读全文
电动洒水车加水口位置因车型有差异,普遍常见于罐体后部右侧爬梯旁或前部驾驶室后方。加水口配有防护盖,需顺时针旋转打开。查找时可参照车辆用户手册或观察罐体标注。正确识别加水口可缩短加注时间,提高效率。
阅读全文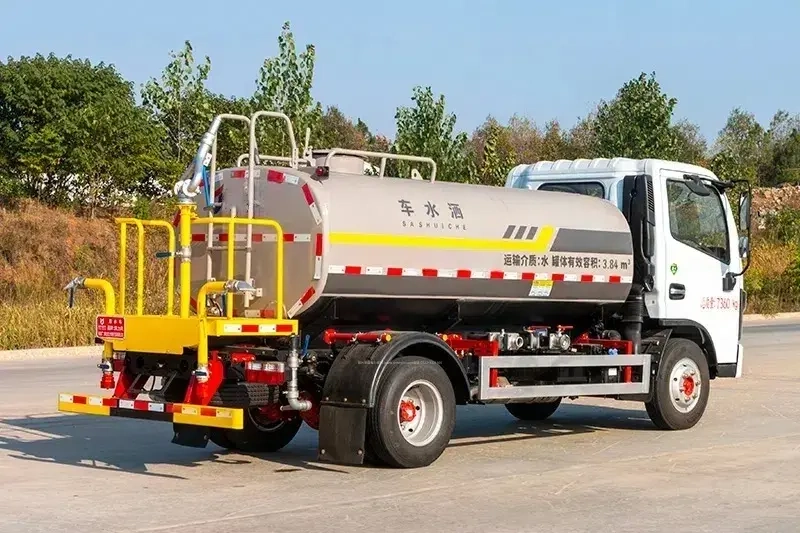
电动洒水车加水口通常位于罐体侧面后部,离地高度约1.2米,设有明显加水标识。部分车型加水口在驾驶室后方或罐体前部。加水口直径一般为50-80mm,带有密封盖。快速定位加水口可通过观察罐体外形和标识,避免误操作。
阅读全文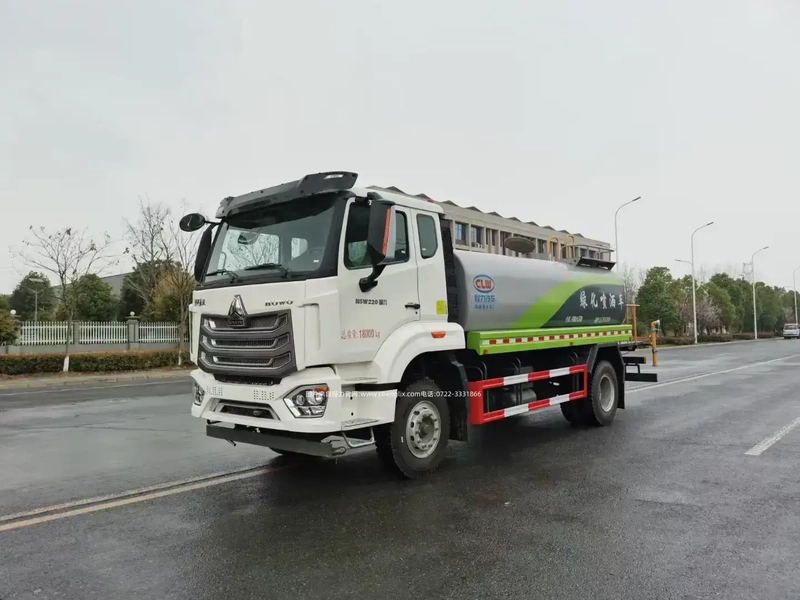
采购电动洒水车的会计分录根据纳税人身份与发票类型有所不同。一般纳税人取得专用发票可抵扣进项税,分录为借:固定资产、应交税费-应交增值税(进项税额),贷:银行存款。小规模纳税人则不含税金额全额计入固定资产。
阅读全文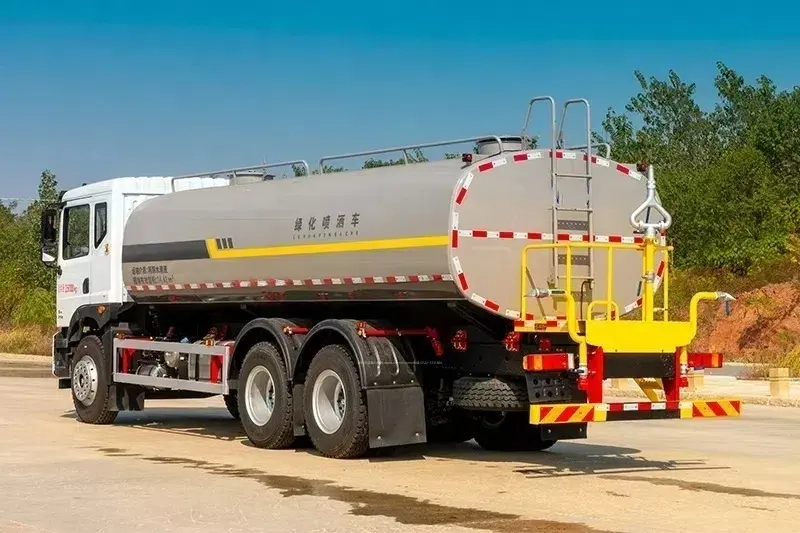
电动洒水车采购入账的会计处理分为初始确认与计量。初始确认时,将购价、税费、运费、安装费等计入固定资产成本。若存在分期付款,需按现值入账。后续折旧按直线法计提。需设置固定资产卡片管理。
阅读全文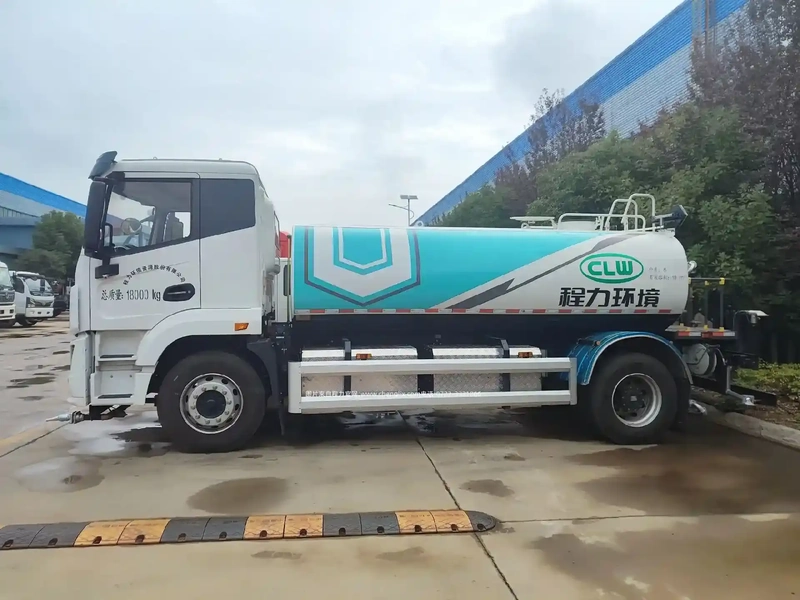
采购程力汽车电动洒水车入账会计分录:借:固定资产-电动洒水车(含税价扣除可抵扣进项税),应交税费-应交增值税(进项税额),贷:银行存款/应付账款。需注意取得专用发票与普通发票的区别,以及运费、安装费等是否计入资产成本。
阅读全文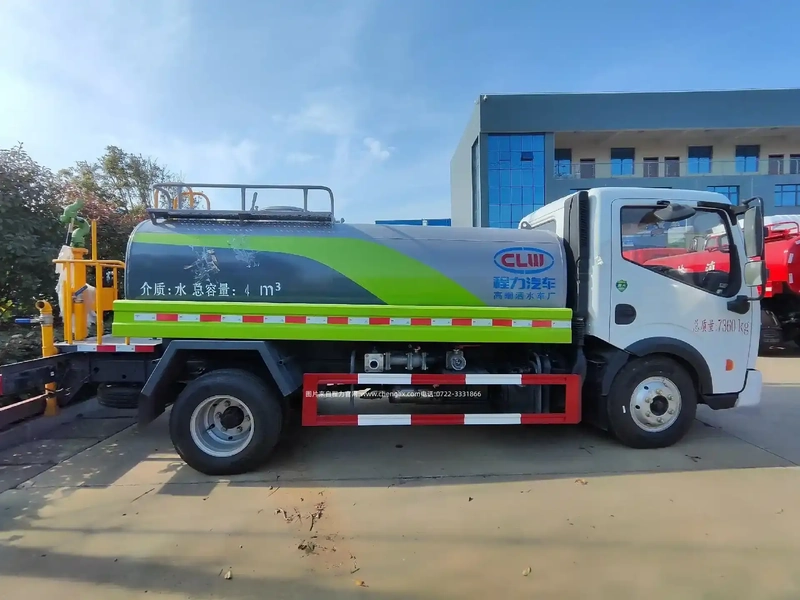
程力汽车电动洒水车折旧年限规定:税法最低折旧年限4年,企业常见选择5-8年;折旧方法以年限平均法为主,预计净残值率通常为5%。企业需合理确定折旧年限与残值率,确保与车辆实际使用情况匹配。
阅读全文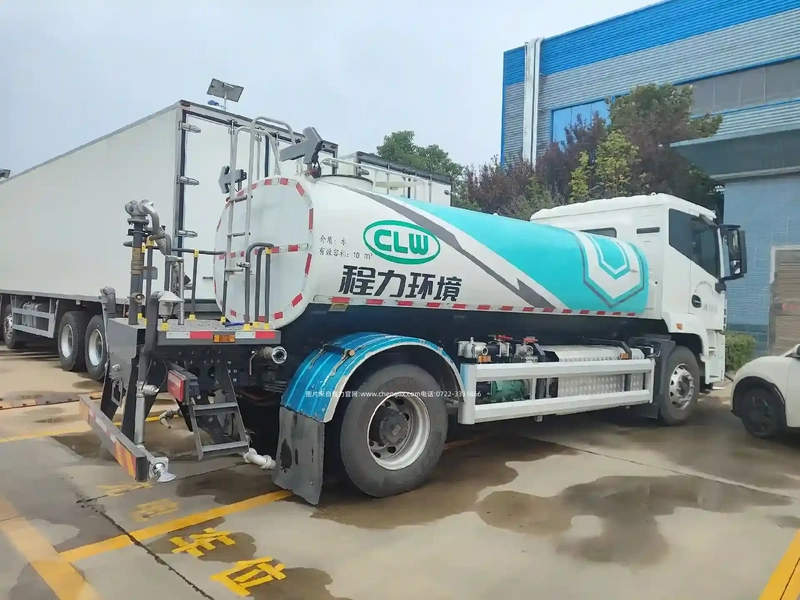
电动洒水车折旧年限按税法规定不得低于4年,实际中企业常设定为5-8年。折旧方法可选择年限平均法或工作量法。合理确定折旧年限需参考车辆制造商建议、使用频率及维护成本。
阅读全文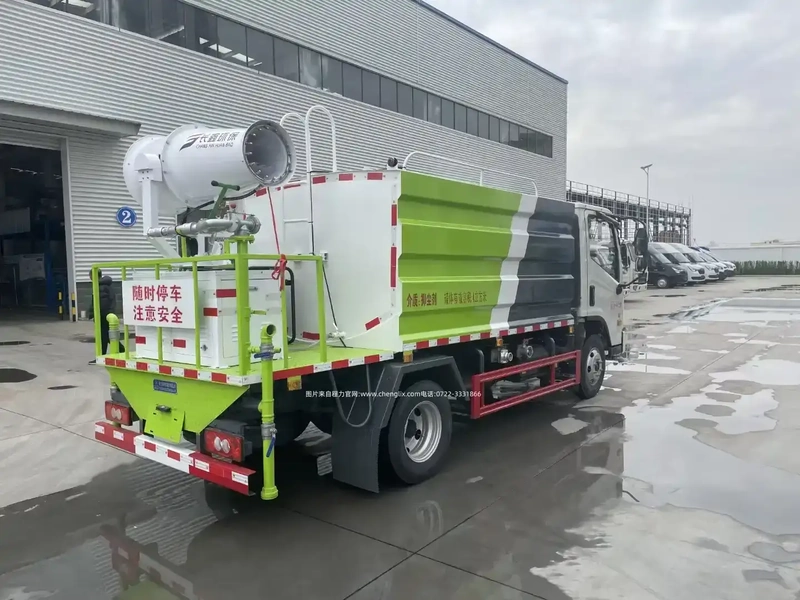
电动洒水车折旧年限通常为4-8年,具体取决于企业政策。计算方法以年限平均法为主,公式为:年折旧额=(原值-预计净残值)/折旧年限。也可采用加速折旧法如双倍余额递减法,但需符合税法规定。
阅读全文订阅我们的新闻通讯,第一时间获取最新行业资讯与程力动态。
我们尊重您的隐私,绝不会发送垃圾邮件。